Premiers gestes sur place ou à distance
Si vous êtes encore absent, ne demandez à personne de monter sur une échelle ou sur la couverture. Un voisin ou un proche peut observer depuis le sol. Il peut aussi fermer l’arrivée d’eau si une canalisation semble touchée.
Si de l’eau coule près d’une installation électrique, il peut couper le disjoncteur, à condition de le faire sans danger. Si des éléments risquent de tomber sur la voie publique, prévenez la mairie ou les secours.
À votre retour, faites le tour extérieur à bonne distance de la façade. Entrez ensuite pièce par pièce en regardant les plafonds avant d’allumer la lumière. Photographiez avant tout rangement : meubles mouillés, auréoles, gravats, tuiles tombées.
Gardez les objets abîmés jusqu’à l’avis de l’assureur. Dans les combles, avancez uniquement si le plancher est sain et éclairé. N’approchez pas un plafond qui gondole ou se décroche.
Protection provisoire et ses limites
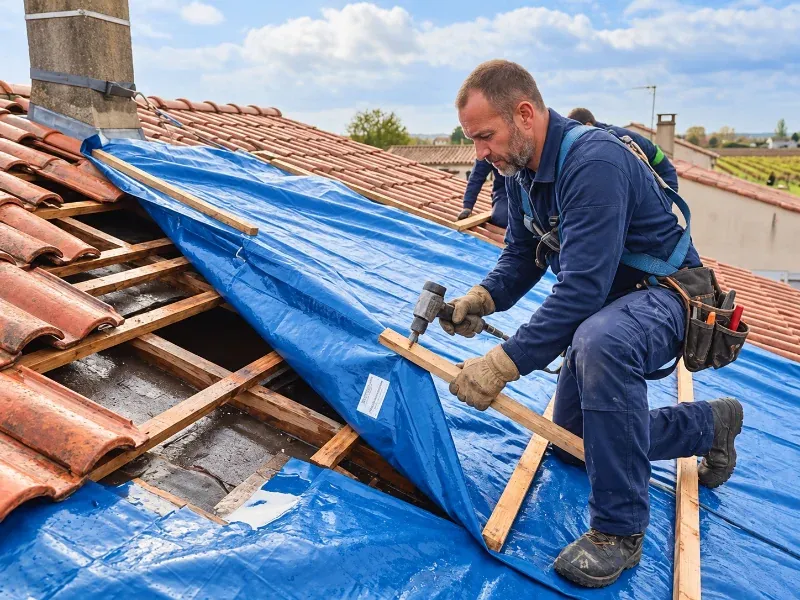
Une bâche ou un dispositif provisoire arrête les entrées d’eau sur la zone ouverte. Elle ne remplace ni les tuiles manquantes, ni les liteaux cassés, ni l’écran sous toiture déchiré. Le professionnel juge sur place si l’intervention est possible.
Il tient compte du vent, de la pluie et de l’état du support. Si le toit est resté ouvert longtemps, il vérifie aussi si la charpente et l’isolant ont pris l’eau. Cela modifie la suite des travaux.
Après une longue absence, personne ne surveillera peut-être la protection chaque jour. La fixation doit donc tenir sans vérification fréquente. Il faut aussi quelqu’un pour signaler une bâche qui se détend ou qui claque.
Ce dispositif n’est pas conçu pour durer. Le soleil et les coups de vent l’usent, et ses bords finissent par laisser passer l’eau. La réparation définitive s’organise dès que les conditions le permettent.
Déclarer un sinistre découvert tard
Le Code des assurances impose de prévenir l’assureur dès que vous avez connaissance du sinistre. Le délai fixé par le contrat ne peut être inférieur à cinq jours ouvrés. Après une absence, c’est donc la date de découverte qui compte en pratique.
Gardez de quoi la justifier : billet de retour, message du voisin, photos horodatées. Expliquez clairement les circonstances. L’assureur cherchera à dater l’événement, par exemple en le rapprochant d’un épisode de vent connu.
Certains contrats prévoient des clauses sur l’inoccupation prolongée du logement, notamment pour les dégâts des eaux. Relisez les conditions générales ou interrogez votre assureur. Joignez à la déclaration la facture du bâchage, les photos et la liste des biens abîmés.
Un locataire prévient aussi son bailleur. N’engagez pas la réfection complète du toit sans l’accord de l’assureur, sauf les travaux qui limitent les dommages.