Toiture ou plomberie
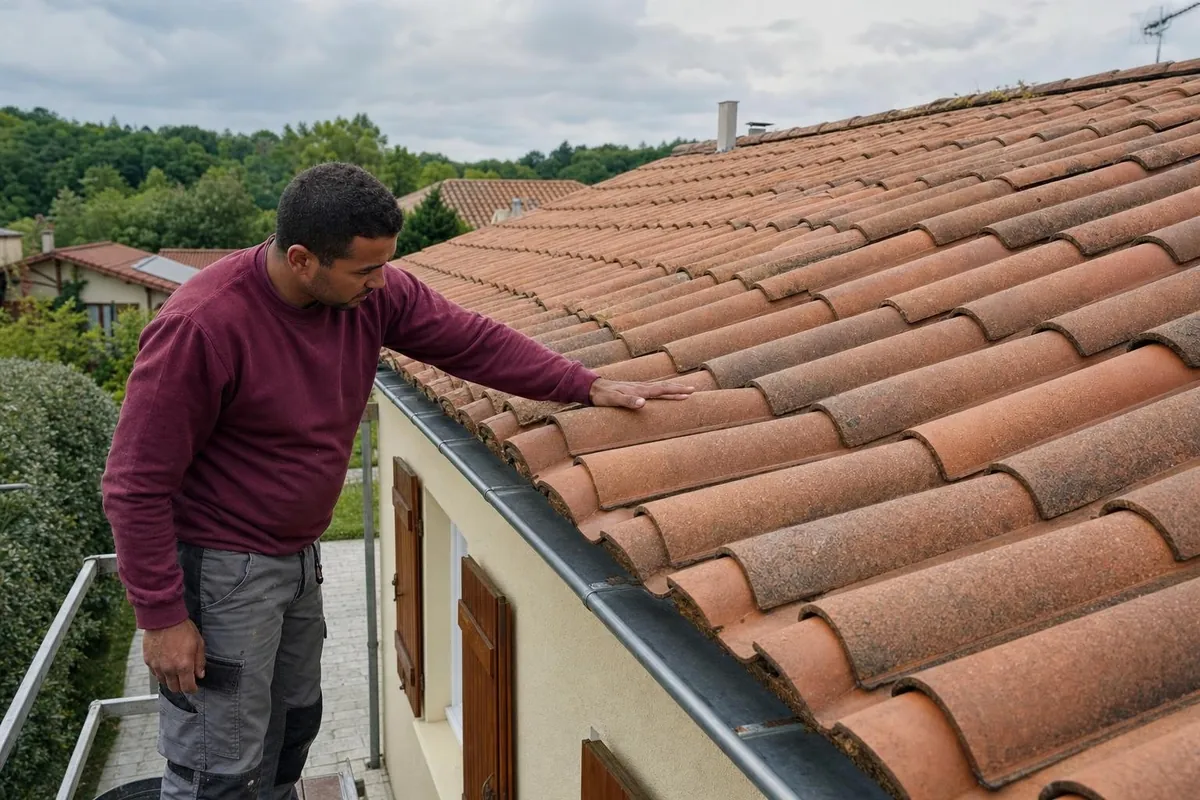
Le premier tri consiste à observer quand l’eau apparaît. Si elle n’arrive que par temps de pluie, avec quelques heures de décalage, la cause est sans doute extérieure. On pense alors à la couverture, à un solin, à une fenêtre de toit ou à une gouttière qui déborde contre le mur.
Une humidité constante, même par temps sec, indique plutôt une canalisation, un ballon d’eau chaude ou un joint de baignoire. Si le compteur d’eau tourne alors que tous les robinets sont fermés, une fuite sur le réseau est probable.
La position de la tache donne une autre indication. Sous les combles, près d’un conduit de cheminée ou dans l’angle d’une pièce mansardée, la piste du toit se renforce. À un étage intermédiaire, sous une pièce d’eau, elle l’est moins.
Notez la date de chaque apparition, la météo du jour et l’évolution de la surface mouillée. Ce relevé, même simple, évite de chercher sur la couverture quand la cause est dans la plomberie.
Prévenir l’assureur et garder des traces
Un dégât des eaux se déclare sans tarder à l’assureur habitation. Le délai de déclaration figure au contrat. Il ne peut pas être inférieur à cinq jours ouvrés après la découverte. Photographiez plafonds, murs et objets abîmés avant de les déplacer ou de les jeter.
Conservez les factures des biens touchés si vous les avez. Quand la fuite provient de l’appartement d’à côté, un constat amiable se remplit avec son occupant. Pour une infiltration par votre toit, c’est en principe votre propre contrat qui joue.
Le professionnel chargé de la recherche peut remettre un compte rendu. Il décrit le point d’entrée, le chemin suivi par l’eau et la réparation proposée. L’assureur doit savoir si l’infiltration vient d’un événement ponctuel ou d’une usure ancienne : ce document l’y aide.
Demandez des photos de la zone en cause, prises depuis la toiture, et gardez une copie de vos échanges écrits. En cas de désaccord sur l’indemnisation, demandez le rapport d’expertise : il n’est pas transmis d’office.
Localiser l’entrée d’eau, puis assécher
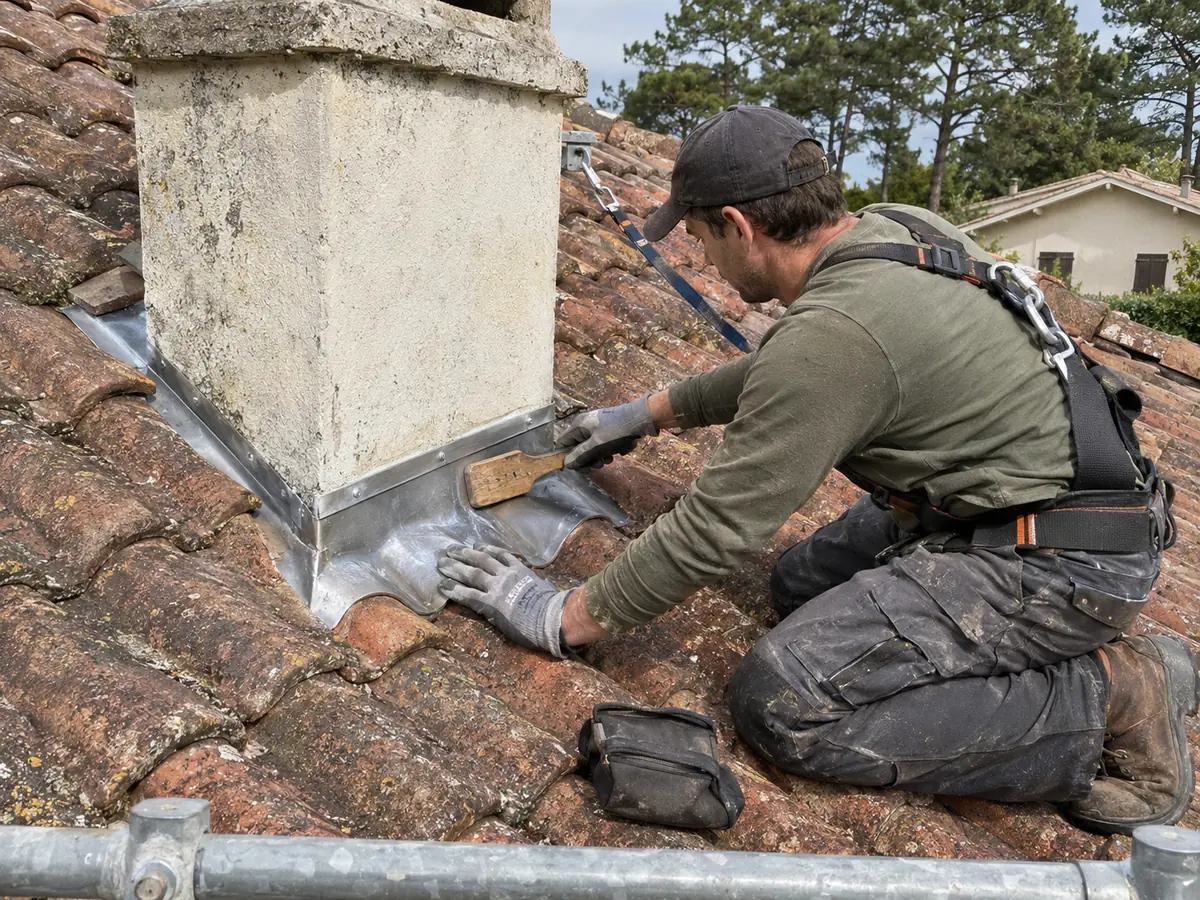
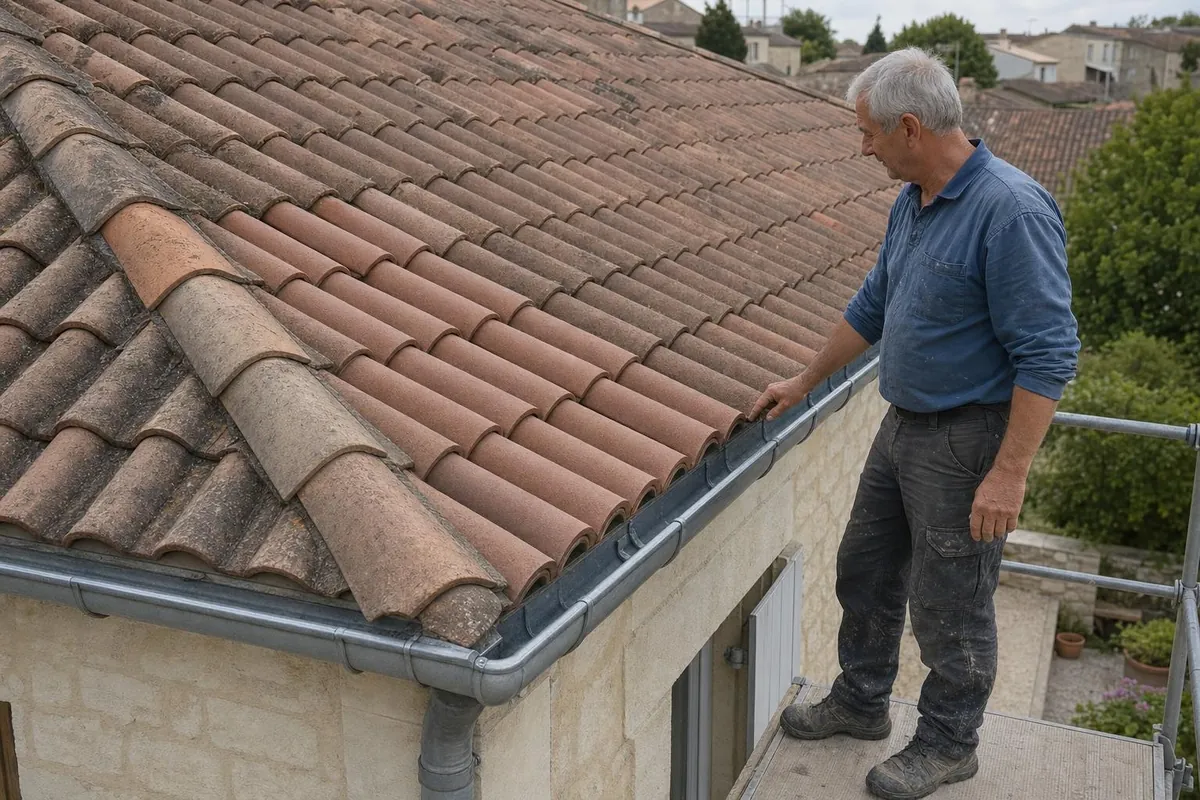
Sur la couverture, l’examen part de la zone humide et remonte la pente. Les points sensibles sont vérifiés en premier : raccords autour des conduits, abords des fenêtres de toit, noues, faîtage, traversées d’antennes ou de ventilations.
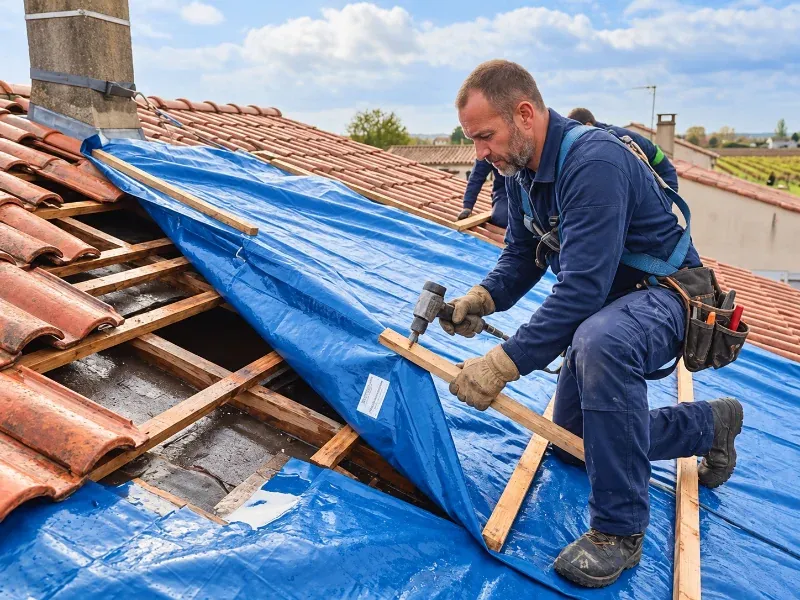
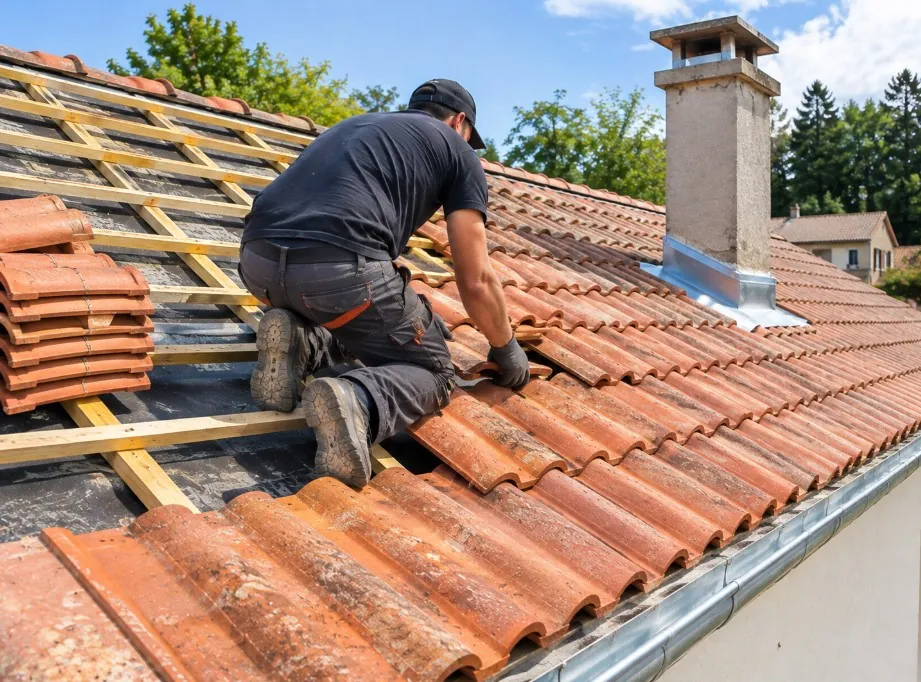
Une tuile fêlée ou soulevée par le vent suffit parfois. Ailleurs, c’est un mortier fissuré ou un recouvrement trop court. S’il reste plusieurs hypothèses, un arrosage progressif, zone par zone, permet de trouver la bonne.
Une fois la cause réparée, l’intérieur met du temps à sécher. Un isolant mouillé perd une partie de son efficacité et peut devoir être remplacé. Les plaques de plâtre gorgées d’eau se déforment. Une peinture refaite sur un support humide cloque de nouveau.
Laissez sécher, aérez les combles et surveillez les odeurs de moisi. Les embellissements se reprennent seulement après ce séchage, avec l’accord de l’assureur si le sinistre est indemnisé.